
摘要:風(fēng)起之時,唯有深耕者方能御風(fēng)而行,重塑格局。
近日,國內(nèi)存儲龍頭江波龍發(fā)布半年度業(yè)績預(yù)告,預(yù)計2026年上半年實現(xiàn)營業(yè)收入220億元至250億元,同比增長約116%至145%;歸母凈利潤92億元至110億元,較去年同期的1476.63萬元,同比增長62204.03%至74393.95%,創(chuàng)下公司上市以來半年度業(yè)績最高增幅,也成為今年A股半導(dǎo)體板塊最亮眼的業(yè)績增長標(biāo)桿之一。
本輪業(yè)績狂飆,主要得益于全球存儲半導(dǎo)體行業(yè)高景氣。2026年以來,AI算力需求的集中爆發(fā),徹底改寫了存儲市場的供需格局。全球主流存儲原廠紛紛將產(chǎn)能向HBM等高附加值產(chǎn)品傾斜,傳統(tǒng)DRAM和NAND Flash的產(chǎn)能擴(kuò)張速度大幅放緩,直接推動產(chǎn)品價格一路走高。根據(jù)行業(yè)機(jī)構(gòu)數(shù)據(jù),2026年二季度,一般型DRAM合約價環(huán)比上漲58%至63%,NAND Flash合約價環(huán)比上漲70%至75%,部分緊缺型號的現(xiàn)貨價格漲幅甚至超過一倍。不同于過去由庫存周期驅(qū)動的價格波動,這一輪由AI催生的新增需求,被業(yè)內(nèi)普遍認(rèn)為將支撐存儲高景氣周期延續(xù)至2027年下半年。
在全行業(yè)普漲的紅利之下,江波龍能跑出遠(yuǎn)超同行的業(yè)績增速,靠的絕非單純“躺贏”。早在行業(yè)尚處低谷的2025年,公司就提前鎖定了大量低成本庫存,在本輪漲價周期中,這些低位布局的庫存直接轉(zhuǎn)化為驚人的利潤彈性。
更關(guān)鍵的是,在全行業(yè)都在爭搶晶圓資源的當(dāng)下,江波龍已經(jīng)與多家全球主流存儲晶圓原廠順利續(xù)簽了長期供應(yīng)協(xié)議,在同行普遍面臨“缺芯少貨”困境時,牢牢掌握了穩(wěn)定的貨源保障,這成為其能持續(xù)擴(kuò)大市場份額的核心底氣。
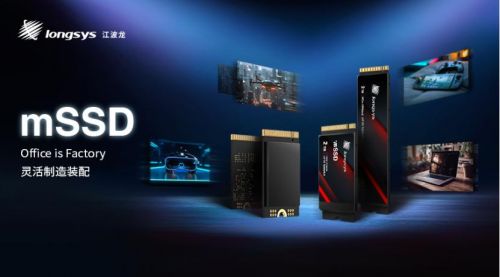
更值得關(guān)注的是,江波龍早已跳出了傳統(tǒng)存儲模組廠商的定位,正在向技術(shù)驅(qū)動的科技企業(yè)快速轉(zhuǎn)型。近年來,公司持續(xù)加碼自研技術(shù),推出了自主可控的SPU主控芯片和HLC軟件架構(gòu),還與AMD完成聯(lián)合技術(shù)調(diào)優(yōu),通過SSD存儲智能體與HLC技術(shù),實現(xiàn)端側(cè)AI產(chǎn)品的DRAM使用量下降約40%。這項技術(shù)突破不僅大幅降低了下游客戶的硬件成本,更讓江波龍的產(chǎn)品在AI存儲賽道建立起了差異化競爭優(yōu)勢,目前其端側(cè)AI存儲產(chǎn)品已經(jīng)向多家行業(yè)頭部客戶批量交付。
從1999年在深圳起步的存儲貿(mào)易商,到如今市值超2600億的國產(chǎn)存儲龍頭,江波龍用27年時間完成了一場堪稱教科書級的產(chǎn)業(yè)逆襲。但在亮眼的業(yè)績背后,市場也在關(guān)注潛在的風(fēng)險:截至2026年一季度末,公司存貨規(guī)模接近180億元,資產(chǎn)負(fù)債率達(dá)到65.55%,一旦未來存儲價格走勢出現(xiàn)反轉(zhuǎn),高庫存可能帶來的減值壓力仍需警惕。
風(fēng)口之上,強(qiáng)者恒強(qiáng)。江波龍744倍的利潤增長,絕非偶然的周期紅利,而是戰(zhàn)略、產(chǎn)能、技術(shù)三重優(yōu)勢疊加的必然結(jié)果。
風(fēng)起之時,唯有深耕者方能御風(fēng)而行,重塑格局。